מטבע קריפטוגרפי נכס או מטבע?
חובת הדיווח בגין מכירת המטבעות הינה בין אם נוצר רווח או נצבר הפסד מהפעולה.
ארוע מס – הינו פעולה שבעקבותיו חל חיוב או פטור ממס. במסחר במטבעות קריפטוגרפים יכולים להיות מספר ארועים, אנו נבחן במאמר זה את תוצאת המס שלהם.
רכישת מטבע קריפטו בכסף פיאט
רכישת מטבע קריפטו בכסף פיאט (כסף פיאט הינו כסף הנשלט על ידי בנקים מרכזיים וממשלות, בשונה מקריפטו שאין לו מנגנון שליטה מרכזי), רכישה זאת בדומה לרכישת נכס אינה ארוע מס. ארוע המס יחול בעת המכירה, באם יתברר שנוצר לנו רווח בין עלות הרכישה לעלות המכירה, אז נמוסה במס רווח הון של 25%. במידה ויחול הפסד הון, נוכל לקזזו מול רווחי הון ממקורות אחרים.
מכירת מטבע קריפטו וקבלת כסף פיאט
מכירת מטבע קריפטו וקבל כסף פיאט הינה ארוע מס. ארוע מס – אינו אומר אוטמטית תשלום מס. יש לבצע חישוב מס בסוף השנה ואם בסך כל הטרנזקציות שביצענו יש רווח אז נשלם מס, אגב אם צברנו הפסד, אזי ניתן לקזזו לפי כללי קיזוז של הפסד הון (כנגד רווח הון ריאלי בשנה השוטפת ובשנים העוקבות)
מכירת מטבע קריפטו אחד והחלפתו למטבע קריפטו אחר (המרה)
מכירת מטבע קריפטו והחלפתו למטבע אחר לדוגמא מכירת Bitcoin והמרתו ל-Ether בעיני רשויות המס מחולקת לשני ארועים:
1. מכירת קריפטו תמורת פיאט – ארוע מס המצריך חישוב מס.
2. רכישת מטבע Ether – רכישת נכס שאינה ארוע מס.
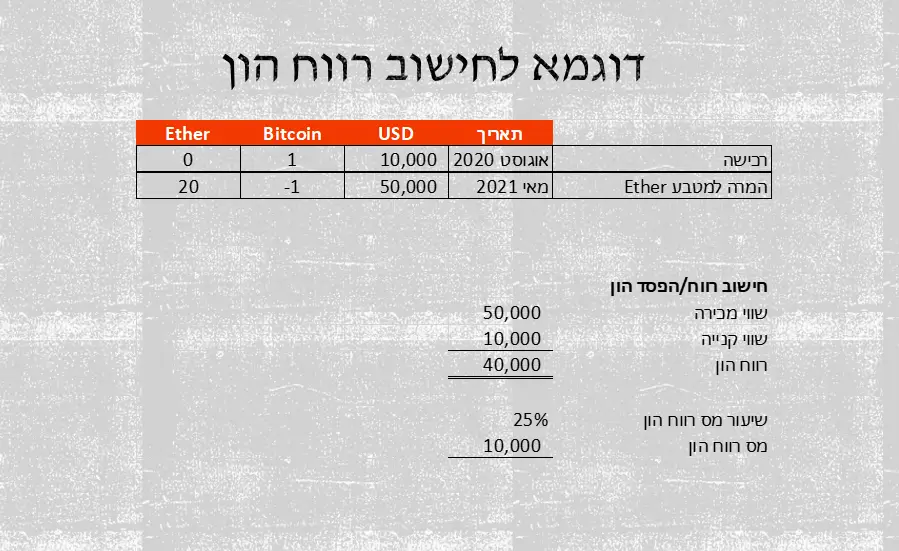
בחודש אוגוסט רכשנו 1 ביטקוין בסכום של 10,000 דולר בבורסה ידועה. בחודש מאי 2021 המרנו את הביטקוין בבורסה ל-20 מטבעות Ether. אם ננסה להבין את הארוע במבט כלכלי, הרי שלא אירע כאן דבר. המרנו מטבע במטבע, וגם אם נוצר רווח רעיוני הרי שחשבון הבנק שלנו נשאר כמות שהוא. אך בעיני מס הכנסה כפי שפורט לעיל מדובר כאן בארוע מס שבו מימשנו את הרווח ממכירת הביטקוין בסך של 50,000 דולר כך שנוצר לנו רווח הון ובכסף זה רכשנו את מטבע ה-Ether. ובחישוב מס רווח הון נוצר רווח של 40,000 דולר החייב במס, אע"פ שרווח זה לא מומש (רכשנו ברווח "נכס" אחר)
- שמירת מסמכי רכישה קבלות ותנועות בנק הקשורות לקניה ורכישה.
- אי דיווח הינה במישור הפלילי, יש חובת דיווח על ארוע מס בנוגע לקריפטו.
- מסחר במטבעות קריפטוגרפים העולים לכדי עסק, ההכנסות יסווגו כהכנסה פירותית ולא הונית, ויתכן שיחול על עסקאות אלו אף מע"מ.
- בעת אחזקת מטבע בו אנו מופסדים, ניתן לממש את ההפסד על ידי מכירתו בסוף שנה, ורכישתו מייד בחזרה על מנת להנות מההפסד, כך שנוכל לקזזו מול רווחים אחרים
- מומלץ להימנע מרכישת מטבעות קריפטו במזומן. מעבר למגבלת חוק מזומן, יש בעיה של תעוד רכישה, הסכם וכו'. לכן לשם תעוד ראוי כדאי לקנות בבורסות מורשות (Coinbase, bitsofgold, Bitstamp ועוד)
- הדיווח מתבצע באמצעות טופס 1399 בסוף שנה (ע"פ החוק היבש תוך 30 יום, בפרקטיקה דיווח אחד כולל בסוף השנה)